Staff A Fondo.- En el Instituto Electoral de Jalisco hay una oficina cuya obligación es detectar lo que después termina convertido en escándalo. Tiene autonomía técnica, facultades de fiscalización y una titular, Mariana del Rosario García Méndez, en el cargo desde octubre de 2024. Lo que todavía no ofrece públicamente son respuestas suficientes sobre los pagos extraordinarios a quienes encabezaban el organismo.
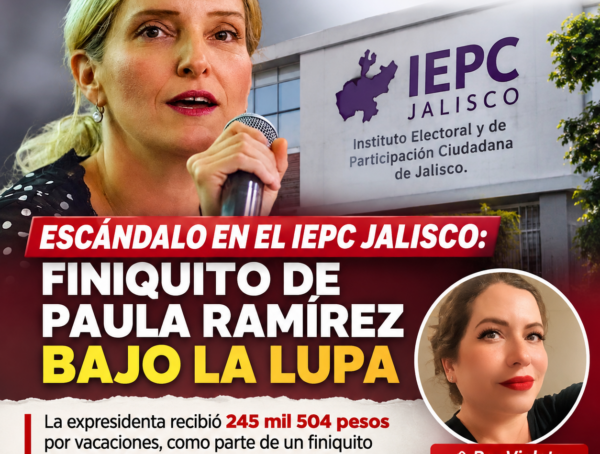
Dos salidas, una misma pregunta. Christian Flores Garza, exsecretario ejecutivo, recibió 684 mil 517 pesos brutos de finiquito. Paula Ramírez Höhne, expresidenta, 420 mil 649. Juntos, más de un millón 105 mil pesos. No son cifras inventadas por adversarios. Proceden de documentos que el propio IEPC entregó mediante transparencia.
En el caso de Flores Garza, 429 mil 835 pesos corresponden a indemnizaciones por tres meses de salario y doce días por año trabajado. El Instituto invocó el artículo 680 del Código Electoral, relativo a una negativa de reinstalación tras un conflicto laboral. Pero su salida se formalizó por mutuo consentimiento. ¿Cómo se justificó aplicar una disposición prevista para otro supuesto? El cálculo fue elaborado y validado por funcionarios subordinados al beneficiario. ¿Quién verificó independientemente esa operación?
Paula Ramírez recibió 245 mil 504 pesos por 48 días de vacaciones. El Manual de Administración del IEPC de 2020 permite acumular vacaciones no disfrutadas por necesidades del servicio, pero establece un límite de 30 días. Dieciocho días de diferencia equivalen a 92 mil 64 pesos.
Eso no prueba por sí solo un pago indebido. Es indispensable distinguir los días generados en 2026 de los acumulados en años anteriores y verificar su exigibilidad. Por eso se solicitaron los soportes. Administración informó que no localizó la documentación específica requerida. Asuntos Jurídicos tampoco encontró el documento solicitado para justificar la inaplicación de la prescripción. El cheque aparece. El desglose que lo explica, no.
¿Y qué hizo la Contraloría mientras se calculaban, autorizaban y entregaban esos recursos?
No tiene que revisar personalmente cada nómina. Sí debe contar con controles capaces de detectar indemnizaciones controvertidas, vacaciones sin desglose o prestaciones con fundamentos cuestionables. La fiscalización preventiva no sirve de mucho si las preguntas llegan cuando el dinero ya salió de la cuenta.
En enero, la propia Contraloría presentó su Programa Anual de Trabajo 2026. Prometió anticipar riesgos y fortalecer el control interno. Entre las auditorías previstas figuran adquisiciones, vehículos, patrimonio y perfiles de puestos. No aparece una revisión específica de finiquitos e indemnizaciones de altos funcionarios. ¿Por qué un rubro que puede comprometer cientos de miles de pesos no mereció vigilancia particular?
Ahora el IEPC informa que ambos pagos forman parte de una revisión general de 2026. Incluso consta que en septiembre la Contraloría comunicó al INE una revisión en curso, aunque su objeto aparece testado. No sería riguroso decir que no ha hecho nada. Pero tampoco basta invocar una revisión para acreditar su eficacia. ¿Cuándo comenzó? ¿Qué documentos solicitó? ¿Qué observaciones produjo? ¿Se abrieron investigaciones específicas?
Una revisión financiera no equivale a un procedimiento de responsabilidad. Y abrir un expediente tampoco significa resolverlo. La autonomía técnica se demuestra con actuaciones y resultados verificables, no con membretes ni comunicados.
Los artículos 54 Bis-1 y 54 Bis-7 de la legislación estatal imponen límites a las prestaciones y liquidaciones sin respaldo normativo. La Contraloría puede fiscalizar, requerir documentos e investigar posibles faltas. No debe sancionar sin pruebas; tampoco confundir prudencia con inmovilidad.
Mariana García Méndez no puede conformarse con explicaciones de las mismas oficinas que hicieron los cálculos. Le corresponde verificar con independencia, reconstruir las autorizaciones y, si procede, promover responsabilidades. La ausencia de documentos que debieron existir también exige esclarecer quién tenía la obligación de generarlos y conservarlos.
¿La Contraloría del IEPC actúa con oportunidad, independencia y profundidad, o su vigilancia resulta insuficiente para prevenir estos pagos cuestionados? Si la fiscalización solo adquiere visibilidad cuando la prensa exhibe los cheques, el órgano de control corre el riesgo de convertirse en una oficina de control de daños. Y para eso no se creó.
Los contenidos, expresiones u opiniones vertidos en este espacio son responsabilidad única de los autores, por lo que A Fondo Jalisco no se hace responsable de los mismos.